一、新型塑料管材行业概述
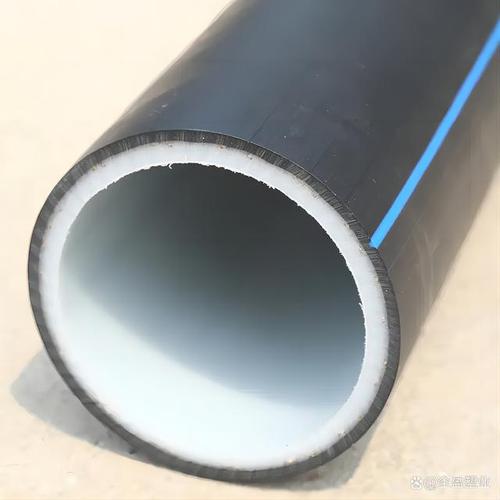
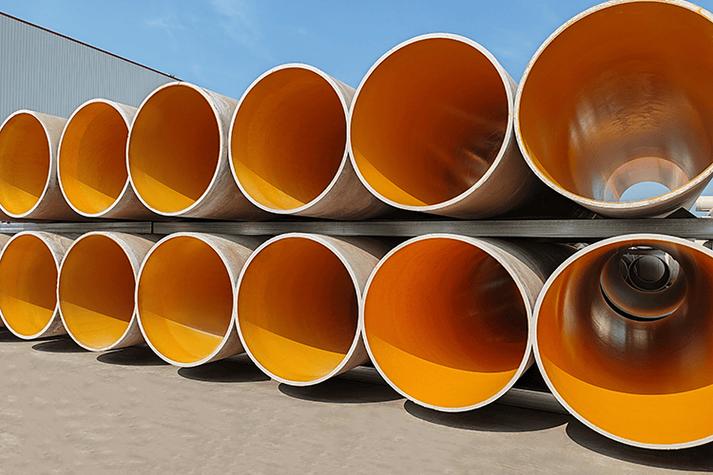
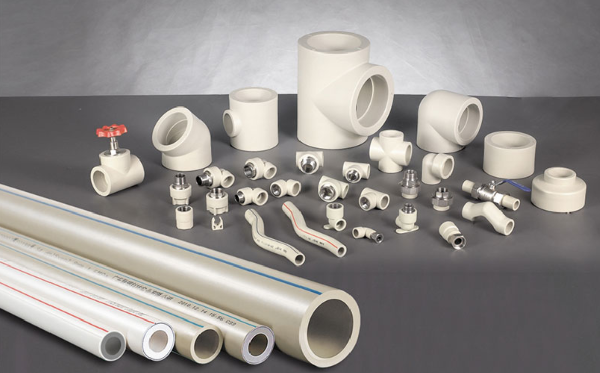
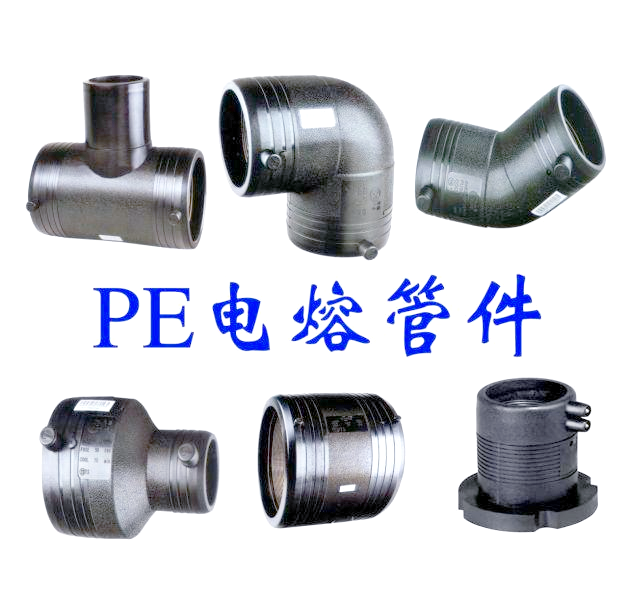
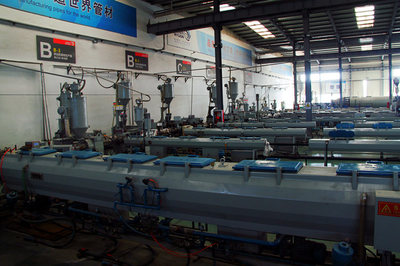
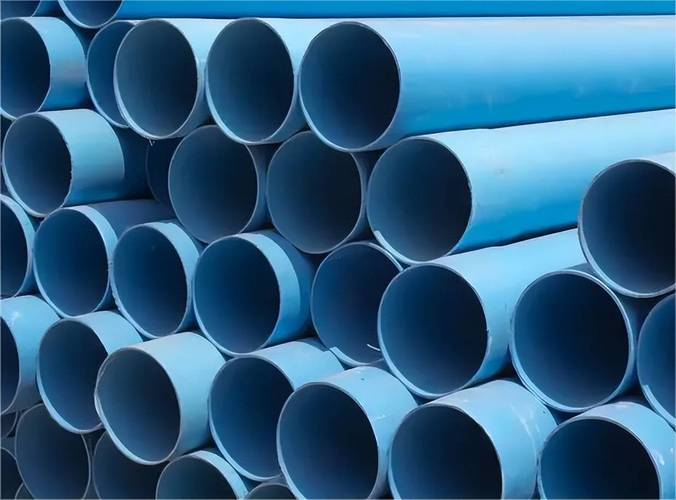
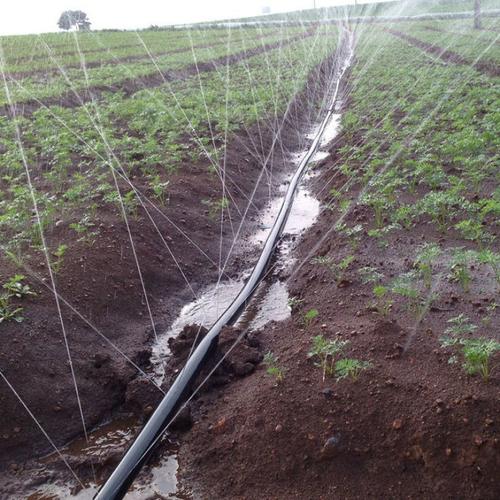
新型塑料管材是以高分子材料为基础,通过新材料改性、多层复合、智能集成等新技术工艺制造的一类高性能管道产品,主要包括PP-R管、PE-RT管、PB管、PE燃气管、钢塑复合管、玻璃钢夹砂管及智能管网系统等。相较于传统PVC-U管和金属管道,新型塑料管材在耐腐蚀性、耐温耐压性、使用寿命、施工便捷性和环保性能等方面具有显著优势,广泛应用于建筑给排水、市政供暖、燃气输送、农业灌溉及工业流体输送等领域。
二、行业发展现状分析(2024年)
(一)市场规模与增长
2024年,中国新型塑料管材市场规模预计超过1800亿元,近五年复合增长率维持在6%-8%之间。产量方面,全国塑料管道总产量已突破1700万吨,其中新型塑料管材占比持续提升,逐步替代传统管材成为市场主流。
(二)产品结构分析
从产品结构看,PE管凭借优异的柔韧性和耐腐蚀性,在市政给水和燃气领域占据最大份额;PP-R管在建筑冷热水系统中应用成熟;PE-RT管和PB管受益于地暖普及保持较快增长;钢塑复合管和智能管道系统则代表高附加值方向发展,增速高于行业平均水平。
(三)区域分布特征
产能主要集中于华东、华南地区,浙江、广东、山东、河北等省份聚集了大量规模以上企业。中西部地区受城镇化建设和水利工程拉动,需求增速高于东部,区域市场重心逐步向内陆转移。
(四)竞争格局
行业整体呈现“大行业、小企业”特征,企业数量众多但集中度偏低。伟星新材、中国联塑、公元股份、雄塑科技等头部企业凭借品牌、渠道和技术优势占据领先地位,而大量中小企业集中于低端市场,同质化竞争较为激烈。
三、行业驱动因素分析
(一)政策驱动
国家持续推进新型城镇化、老旧管网改造、城市燃气下乡、农村饮水安全巩固提升等工程,为新型塑料管材创造了大量需求。“双碳”目标下,塑料管材相比金属管材在能耗和碳足迹方面具备优势,政策导向利好行业高质量发展。
(二)需求驱动
房地产竣工端对建筑给排水管材仍有支撑,“保交楼”政策保障了部分需求;市政基础设施建设、地下综合管廊、海绵城市建设持续拉动市政管道需求;农业节水灌溉和农村供水工程则为 PE 管带来稳定增量。
(三)技术驱动
多层共挤、纳米改性、抗菌阻氧、智能监测等技术不断成熟,推动产品向高性能、多功能方向升级。智能管网系统集成传感器与物联网技术,成为行业新增长点。
四、行业面临的挑战
(一)原材料价格波动
新型塑料管材主要原料为聚乙烯、聚丙烯等石化产品,原油价格波动直接传导至生产成本,企业盈利能力承压。
(二)同质化竞争与低端产能过剩
低端产品门槛低,中小企业众多,价格战频发,行业利润率普遍偏低,部分企业存在产品质量参差不齐的问题。
(三)房地产下行压力
房地产开发投资增速放缓对建筑用管材需求形成拖累,行业需加快向市政、农业农村及工业领域拓展。
五、发展趋势预测(2024-2030年)
(一)市场端:稳步增长,结构升级
预计到2030年,新型塑料管材市场规模将突破2500亿元,行业年均增速保持在5%-7%。增量主要来自市政管网改造、燃气下乡、农业节水及工业应用拓展,存量替换需求将逐步成为主力。
(二)产品端:高端化、复合化、智能化
- 高端化:PE-RT、PB等耐高温管材及抗菌、阻氧等功能性管材需求提升;
- 复合化:钢塑复合、玻纤增强等复合管材应用范围进一步扩大;
- 智能化:搭载传感监测、泄漏报警功能的智能管道系统在地下管廊、智慧水务领域加速落地。
(三)产业端:集中度提升,绿色转型
环保要求趋严将加速落后产能出清,行业并购整合增多,头部企业市场份额有望提升。可回收、可降解材料的应用及清洁生产工艺推广将成为企业竞争力的重要维度。
(四)渠道端:从卖产品到卖系统
头部企业加速从单一管材供应商向系统解决方案提供商转型,提供设计、安装、运维一体化服务,服务化成为新的竞争壁垒。
六、投资机会分析
- 市政与燃气领域:老旧管网改造与燃气下乡工程带来稳定增量,PE管和钢塑复合管企业受益明显;
- 功能性与高端产品:抗菌管、阻氧管、耐高温管等高毛利细分市场具备投资价值;
- 智能管网系统:智慧水务、地下管廊监测系统需求快速增长,技术型企业成长潜力大;
- 行业整合机会:头部企业通过并购扩大份额,关注具备品牌和渠道优势的上市企业。
七、投资风险提示
(一)宏观经济风险
房地产投资持续低迷、基建投资增速放缓,可能延缓管材需求增长。
(二)原材料价格风险
原油及树脂价格大幅波动将直接压缩企业利润空间。
(三)市场竞争风险
低端产品产能过剩与价格战持续,行业整体盈利水平存在下行压力。
(四)政策与标准风险
环保政策趋严、产品标准提高可能导致部分企业成本上升;补贴政策退出也可能影响农村市场需求节奏。
(五)技术与替代风险
新型金属复合管、高性能混凝土管等替代材料的技术进步,可能对塑料管材形成部分替代威胁。
八、结论与建议
2024-2030年中国新型塑料管材行业处于“总量趋稳、结构升级”的发展阶段。城镇化深化、老旧管网改造和农业水利建设构成需求基本盘,功能化、复合化、智能化构成升级主线。对于投资者而言,应重点关注具备技术研发能力、品牌渠道优势和系统服务能力的头部企业,规避低端同质化产能;同时密切跟踪原材料价格走势与下游需求变化,做好风险防控。企业层面应加快产品结构优化与绿色转型,积极布局智能管网和高附加值细分市场,以应对周期波动与竞争压力。